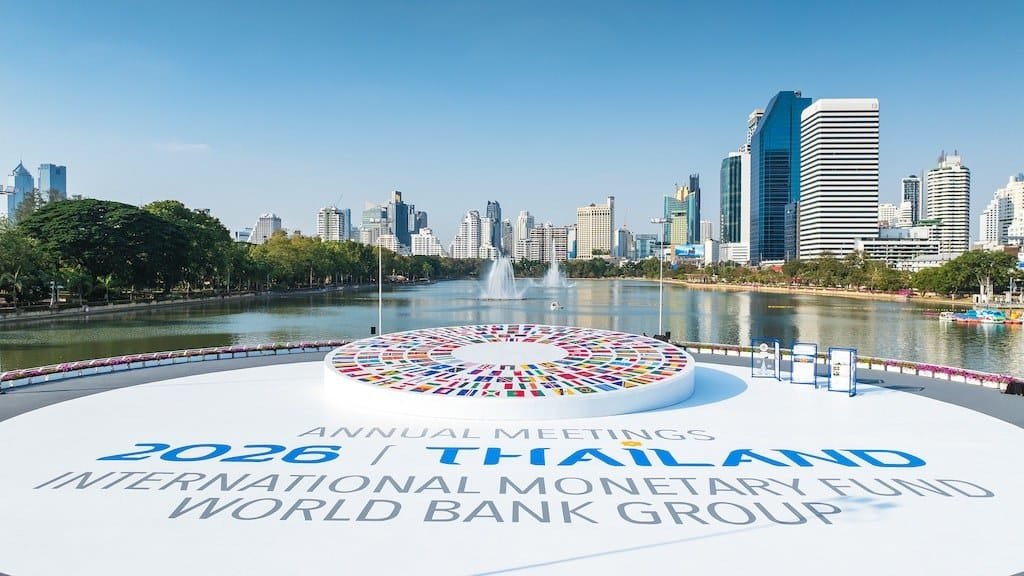
2026年10月,国际货币基金组织(IMF)与世界银行年会在曼谷举行。五个核心问题主导了公私部门之间的讨论:全球增长的可持续性、AI的经济红利、年轻人就业、地缘经济博弈,以及全球失衡的再平衡。对于亚洲市场而言,这五个问题不是抽象议题,而是直接影响资本流向、产业政策与企业战略的现实信号。
全球经济现状:韧性之下的裂缝
IMF在2026年10月发布的《世界经济展望》(World Economic Outlook: Resilience Under Strain, Urgent Choices)中预测,2026年全球经济增长率为3.1%,2027年为3.4%。这两个数字看似稳定,但报告本身的副标题已经传递了警告:通胀压力、能源价格冲击与地缘政治紧张局势,正在消耗各国政府的政策空间。
高债务水平是另一个结构性约束。国际可持续发展研究所(IISD)在年会报道中指出,能源补贴虽然帮助居民和企业渡过了冲击,但正在加剧财政赤字。IMF警告,许多国家在这一规模上维持补贴已难以为继。
经济学家Dambisa Moyo在Project Syndicate的评论文章中提出,高通胀、公共债务激增、市场集中度上升与地缘政治动荡本身并不新鲜,真正罕见且危险的是这些风险同时高度显著。这一判断与彭博社的描述相呼应:全球经济正在接近其吸收进一步冲击的极限。
五大趋势:从曼谷年会读出的结构性转变
趋势一:AI投资回报存疑,风险分化加剧
IMF总裁Kristalina Georgieva在年会上将AI比作一级方程式赛车——潜力巨大,但没有护栏就会伤人。她明确警告,若缺乏足够的安全保障与伦理基础,AI的风险可能超过机遇(路透社,2026年10月16日)。
加拿大央行行长Tiff Macklem则将AI对劳动力市场的冲击与贸易自由化类比:整体经济受益,不等于所有群体受益。这一视角对亚洲制造业与服务业均构成直接压力。
趋势二:就业缺口是发展中经济体的核心压力
世界银行集团行长Ajay Banga在年会主旨发言中援引数据:未来10至15年,发展中国家将有约12亿年轻人进入劳动年龄,但预计只有约4亿个就业机会与之匹配。他的原话是:”一份工作不是一个数字,一份工作是尊严。”
趋势三:经济工具政治化,供应链重组持续
国际战略研究所(IISS)的分析指出,经济工具的运用已从对抗性压力转向系统性韧性建设:减少依赖、重建产业与技术能力。企业的应对方式包括供应链多元化、本地化生产,以及建立内部专业能力以应对日益复杂的贸易限制。
趋势四:全球失衡扩大,协调机制有限
IMF《2026年外部部门报告》(发布于2026年7月30日)将中国和美国列为2025年经常账户失衡加剧的主要来源。中国的问题在于高储蓄率与投资放缓;美国的问题在于低储蓄率与大规模财政赤字。两者叠加,导致全球经常账户失衡扩大。APEC财长会议虽于年会期间承诺加强政策协调,但未设定具体措施。
趋势五:私人资本动员规模上升,但低收入国家获益有限
世界银行披露,其私人资本动员规模在四年间增长逾两倍,达到1,120亿美元(截至2026年9月17日公告)。然而在低收入国家,这一数字仍维持在约30亿美元的低位,增长几乎停滞。
亚洲各国:差异化压力与各自的应对位置
年会举办地曼谷本身具有象征意义:这是近年来IMF-世界银行年会首次在亚洲举行。从供给材料来看,以下几个亚洲市场的处境值得关注。
中国是全球经常账户失衡的主要来源之一。与此同时,中国AI科技股已经历了一轮明显回调——路透社(2026年10月26日)报道,AI需求前景存疑叠加出口限制,令此前高估值承压。另一方面,中国债券市场正在吸引海外借款人,据彭博社(2026年10月9日),外国借款方正利用人民币债券市场寻求成本更低的融资渠道。
哈萨克斯坦的案例则揭示了中等规模经济体在大国博弈中的两难处境:该国正同时寻求加入美国主导和中国主导的AI合作框架。美国已警告,参与竞争性AI倡议可能损害该国作为其可信伙伴的地位(美联社报道)。
东盟方面,东盟电网互联计划在曼谷年会期间受到关注(Nikkei Asia标题显示)。能源基础设施的互联互通既是应对能源价格冲击的结构性措施,也是吸引私人资本的潜在渠道。
对于东南亚的能源进口型经济体而言,全球能源价格高企与化肥成本上升形成双重挤压,财政空间进一步收窄。这与IISD在年会上描述的发展中经济体普遍困境高度吻合。
企业层面:AI投资分化,科技股承压
年会期间,科技企业的资本动向引发关注。美国方面,Meta据《金融时报》报道正筹划950亿美元的股票发行以支持AI扩张;Anthropic在IPO准备阶段披露的财务数据显示收入快速增长,但亏损仍然可观(路透社,2026年11月2日)。这类大规模投资引出了一个尚未有答案的问题:AI带来的生产率提升,能否足以支撑如此量级的资本支出?
在亚洲,以台湾、韩国、日本为代表的AI供应链相关市场已经历市场波动。Nikkei Asia标题显示,2026年10月前后,台湾、韩国、日本股市受AI卖盘冲击明显下跌。美联储主席Kevin Warsh在曼谷年会的”Managing Director’s Fireside Chat”上也警告,随着私人资本大量流入新兴技术,金融稳定性风险需要持续监控(Nikkei Asia,2026年10月16日)。
在贸易政策层面,欧盟与中国于2026年10月9日宣布初步贸易协议——该协议仍需欧盟各国领导人批准——欧盟贸易专员表示,协议可将中国电动汽车及插电式混合动力车对欧出口削减最多50%。这直接影响中国整车制造商以及东南亚正在承接产能转移的相关市场。
亚洲市场的机会窗口
在上述压力之下,几个结构性机会值得关注:
- AI的”小应用”路径:世界银行提出,对于发展中经济体,机会不在于构建前沿大模型,而在于将现有AI工具落地应用——帮助农民提升产量、辅助教师差异化教学、协助企业主触达客户。这一路径在东南亚具有现实基础。
- 中小微企业(MSME)融资:世界银行在年会上发布了面向微型、小型及中型企业的新战略,聚焦融资可及性、市场准入与营商规则简化。对于马来西亚、印尼、越南等以中小企业为主体的经济体,这一战略提供了政策对接与私人资本引入的参考框架。
- 供应链多元化受益方:美国对中国敏感技术投资的限制在扩大,企业正在寻找替代生产和采购节点。马来西亚、越南、泰国等国在半导体、电子组装等领域已是主要受益方,这一趋势在地缘经济博弈持续背景下有望延续。
- 债券市场融资多元化:中国债券市场对外资借款方的吸引力上升,提示亚洲资本市场在全球融资版图中的角色正在扩大,对于寻求融资渠道多样化的企业与机构投资者均构成值得跟踪的信号。
展望:需要持续关注的三个变量
从曼谷年会释放的信号来看,亚洲经济的近期走势将取决于三个相互关联的变量。
第一是AI投资能否转化为可量化的生产率提升。如果大规模资本支出未能兑现增长承诺,金融稳定性风险将在科技供应链高度集中的亚洲市场首先显现。
第二是全球再平衡能否在不压缩增长的前提下推进。IMF提出的协调情景——美国压缩赤字、中国扩大内需、欧元区提振投资——在政治上要求各方同步行动,历史上从未轻易实现。
第三是发展中经济体的债务压力能否找到新的疏解渠道。G24在年会上呼吁提供更可负担的融资并保护公共投资空间,但具体机制尚未落实。对于东南亚多个仍依赖外部融资的经济体而言,这一缺口的影响将在未来数年内持续显现。
年会本身给出了问题,尚未给出答案。这些问题的答案,将在接下来的政策决定、企业投资选择与市场走势中逐步明朗。